预判推演式股票配资平台是否适合高频交易
目前A股股价已从5月高点腰斩至55.82元,宁德时代等核心股东持续减持,而港股IPO还在排队阶段——这件事的最终定价远未敲定,但方向已经清晰。接下来的关键变量有两个:一是公司能否在10月定增解禁窗口前完成招股,二是同期港股新股破发率是否进一步抬升。
这两个变量不同组合,对应的是完全不同的定价结果。
10月解禁窗口,是定价的第一道铁闸
湖南裕能今年4月刚完成一笔47.88亿元的定向增发,发行价58.01元/股。这批定增股份将在10月9日解禁,涉及18名股东,对应市值约47亿元。截至9月3日,湖南裕能收盘价57.38元——定增股东已处于浮亏状态。
这直接限定了H股定价的折价下限。逻辑很简单:如果H股发行价折价太深,比如低于A股30%以上,定增机构在解禁后立刻面临更深的账面亏损,抛售压力会集中爆发,反过来拖累A股股价,进而让H股定价基准进一步下移。发行方和保荐机构不会主动制造这种螺旋。
所以无论最终定价是多少,大概率不会低于A股价格的70%——这倒不是对公司的信心,而是对解禁抛压的忌惮。
股东减持,压缩了定价的上限
定价上限被压缩,则来自另一个方向。
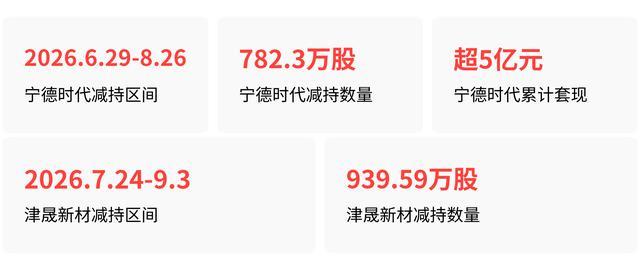
宁德时代自2026年6月29日至8月26日,通过集中竞价和大宗交易累计减持782.3万股,持股比例从6.85%降至5.89%。按股价70元左右大致计算,套现金额超过5亿元。几乎同步,津晟新材料在7月24日至9月3日减持939.59万股,减持后持股降至5.85%。
对境外投资者来说,这不是一个可以忽略的信号。宁德时代既是湖南裕能的第一大客户——2025年贡献了103亿元采购额,占总营收的29.73%——也是最了解公司运营状况的产业资本。它在股价高点选择退出,境外投资者会问两个问题:客户关系是否在松动?
公司内部人是否看到了市场尚未定价的风险?
香港投行人士已经明确表达了这种顾虑:湖南裕能业绩周期性波动大、基本面难预测,加上产业资本大手笔减持,海外投资者会因此压低估值。
与此同时,宁德时代自身也在同步布局磷酸铁锂自产产能——邦普时代45万吨产线已经投产。它还在扶持富临精工等竞争对手,万润新能也拿到了百万吨供货长单。曾经靠“股权+订单”深度绑定构筑的护城河,正在被宁德时代自己填平。

这种背景下,境外投资者不会给出接近A股的估值。定价上限被压制是必然的——不是公司业绩不好,而是信任成本在上升。
港股破发环境,让折价从“选项”变成“必须”
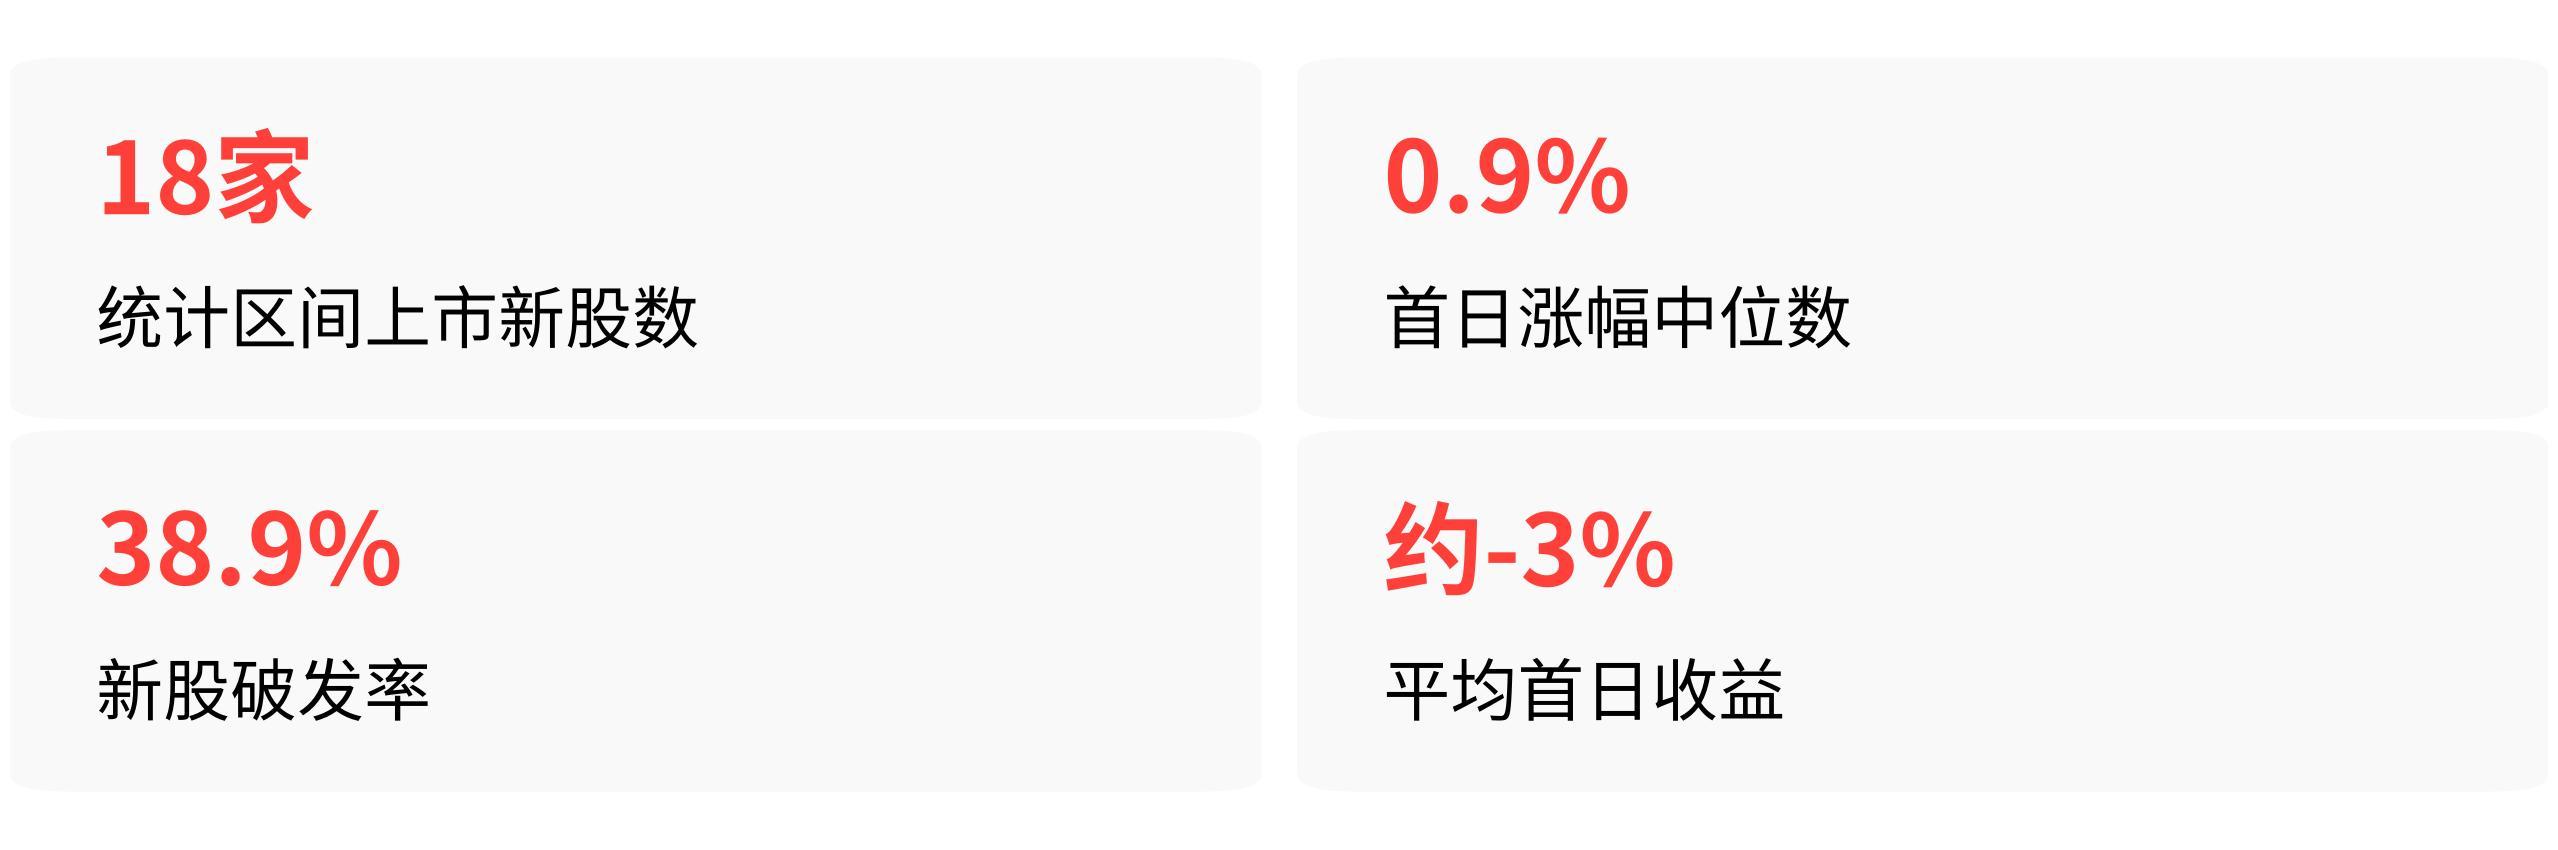
2026年7月以来,港股新股赚钱效应明显降温。7月1日至8月23日上市的18家新股,首日涨幅中位数仅0.9%,破发率升至38.9%。剔除个别暴涨的小盘股后,平均首日收益约-3%。
资金面同样在收紧:南向资金月均流入较上半年收缩超40%,8月以来甚至转为小幅净流出。增量资金对新股的承接力显著下降。
在这个环境下,强周期类、非消费、非科技赛道的新股,定价容错空间被大幅压缩。湖南裕能恰好属于这一类——业绩在2023-2024年曾出现营收、净利润近乎腰斩的巨震,2025-2026年又暴增。这种波动性,在破发频发的市场里,意味着发行端必须通过折价来保障发行成功率。
元股证券:ygzq.hk走向推演:折价15%-25%是基准线,超过25%的触发条件明确
2026年上半年已完成的A股赴港周期/制造业龙头案例——牧原股份、大金重工、领益智造——在无股东减持、股价平稳的背景下,AH溢价中枢约23.5%,H股折价普遍落在15%-25%区间。但这些案例都没有叠加股东减持和股价腰斩的双重压力。
同时具备“主要股东减持+A股股价腰斩+推进H股上市”三大特征的已完成定价案例,目前为零。唯一高度重合的浙江荣泰,还在排队中,尚未定价。这意味着,湖南裕能的最终折价率,大概率会高于行业平均中枢。
走向A:折价15%-25%,招股在10月解禁前完成,破发率未进一步恶化。 这是目前的基准情形。触发条件:公司加速推进上市流程——8月17日递表、8月31日即委任高盛为整体协调人,节奏明显快于常规项目——说明募资紧迫性在倒逼速度。
如果能在10月解禁前锁定基石投资者并完成招股,折价大概率落在15%-25%区间。但即便如此,上市后破发概率仍高于行业均值,因为同类非减持背景下的破发率约20%,叠加减持+股价腰斩后会显著抬升。
走向B:折价超过25%,招股推迟至10月解禁后,或破发率进一步攀升。 触发条件有两个:一是港股市场当月新股破发率进一步升至40%以上,二是基石投资者名单迟迟未公布,或缺乏大型主权基金/产业资本以接近A股价格认购。
7月以来南向资金流入已大幅收缩,如果9月资金面继续收紧,发行端只能通过更深的折价来吸引国际配售。
走向C:折价低于15%,需要港股市场大幅回暖,或宁德时代提前终止减持。 这是概率最低的走向。触发条件很明确但很难实现:港股新股破发率降至10%以下,有大型基石投资者愿意以接近A股价格认购,且核心股东减持计划终止。目前这些信号均未出现。
从当前信息看,走向A的概率最高,但走向B的触发条件正在累积——10月解禁窗口和港股破发率,是接下来最值得追踪的两个信号。如果10月解禁前没有完成招股,且同期港股破发继续恶化,折价超过25%的可能性会显著上升。
这一点是我的判断股票配资平台是否适合高频交易,并非确定性预测——因为基石投资者名单尚未公布,浙江荣泰的同类定价也未完成交叉验证,最终结果仍可能随市场变化调整。
元股证券在线开户提示:本文来自互联网,不代表本网站观点。