胡志明市的码头从未这样喧嚣过配资对比内容。
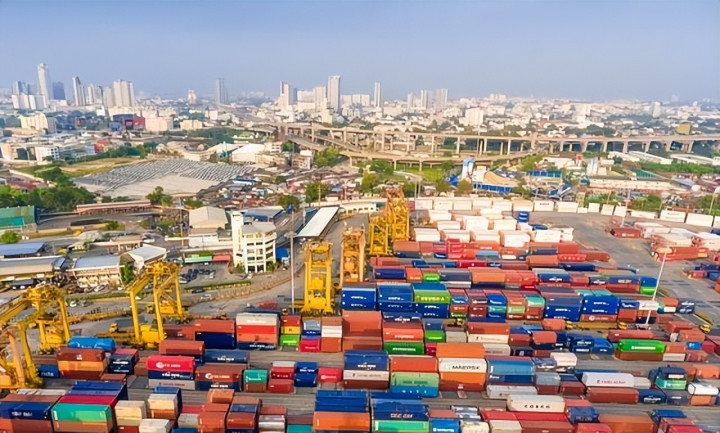
货柜车昼夜不停,从北部的太原、海防,一路南下到平阳、同奈,流水线像一条咬合紧密的铁链,把全球大牌的订单往这片狭长的土地上拉。
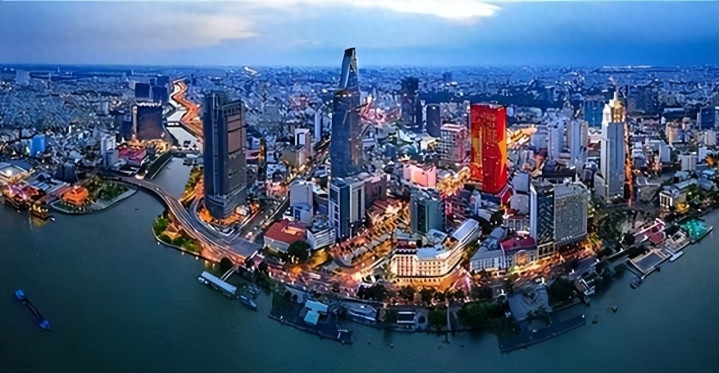
有人惊呼这是"东方新龙",有人叹服"下一个世界工厂"已呼之欲出。
可就在欢呼声最嘹亮的那一刻,华盛顿白宫西翼的一纸文件,悄悄把这列高速列车的轨道掰弯了几度。
笔者翻阅过去一年多的卷宗,越看越觉得这幕戏眼熟——同样的赞美,同样的资本涌入,同样的政策组合拳,四十年前就在东京湾那片灯火通明的办公楼里上演过一次,只是主角换成了一个更年轻、也更脆弱的名字。
越南国家统计局今年十月初披露的数据显示,2026年前三季度GDP同比增长9.01%,其中第三季度冲到了9.95%,工业生产指数前九个月上涨12.3%,实际到位的外国直接投资达到210.7亿美元,同比增幅12.1%。
按IMF的口径,全年名义GDP预计达到5272亿美元左右,人均迈过5100美元的台阶。
标普全球发布的九月制造业PMI为51.9,虽比八月的53.3有所回落,但已连续十五个月站在荣枯线上方。
这样的成绩单放在全球经济普遍疲软的大背景里,的确显得格外耀眼——同期美国二季度GDP按年化口径仅增长1.5%,欧元区挣扎在1%上下,日本连0.8%都要托举得气喘吁吁。
但再仔细看一眼报表的另一面,画风陡变。
越南前九个月的进口增速高达36.7%,出口虽也增长24.5%,但进出口剪刀差急剧扩大,导致今年前九个月累计贸易逆差194.2亿美元。
要知道,这个国家过去十来年几乎年年顺差,2025年还录得约200亿美元的盈余。
一个制造业出口导向型经济体,突然大把"失血"般地出现逆差,这不是简单的季节性波动,而是产业链上游成本飙升、下游订单结构变化共同撕开的口子。
中东局势反复推高油价,原材料价格今年上半年创出近十五年来最快的涨幅,越南盾对美元持续小幅贬值,把进口账单越拉越长。
表面上GDP还在以9%的速度冲刺,但账本背面的字,已经写得颇为吃力。
回看过去十五个月,越南在美国关税清单上的身份变过四次。
先是2025年4月那次46%"对等关税"的惊雷,把越南股市一天打下7%;紧接着7月初美越敲定框架协议,税率降到20%,但附带一条"转口商品加征40%"的狠招;8月7日正式落地执行;再到2026年2月20日,美国联邦最高法院在Learning Resources诉特朗普一案中,以6比3的票数裁定依据《国际紧急经济权力法》征收的关税越权,20%税率一夜失效,被白宫连夜换成10%的"过渡关税";7月24日,《贸易法》第122条规定的150天期限到期,美国贸易代表办公室随即依据第301条,把越南划入强制劳工调查涵盖的六十个国家名单,征收12.5%的新关税。
更要命的是,那个40%的转口惩罚条款,穿越了三次法律依据的更迭,始终岿然不动,如今明晃晃地挂在美国海关HTS 9903.02.01税号之下,毫无宽限、没有申诉。
今年七月下旬,美国海关与边境保护局的执法人员突然空降越南北部数家中资背景的工厂,翻查生产记录、原料来源和加工附加值比例,核心就是要判定那些贴着"Made in Vietnam"标签的货物,到底经历了"实质性改变",还是不过是把中国半成品换了个外壳。
消息传出当日,河内的鞋服订单群里一片沉默,广东东莞不少把生产基地迁去的老板连夜飞往胡志明市。
原因很简单——越南约六成的电子元件、七成以上的纺织辅料仍从中国进口,"中间品靠中国、终端品卖美国"是过去几年支撑奇迹的发动机,而美国这40%的惩罚税,刀锋恰好劈在发动机的正中间。
把镜头拉远一点,这幕戏为什么如此眼熟?
因为它的脚本,四十年前就被反复排练过。
1985年9月的那个秋夜,纽约广场饭店里五国财长签下的那份协议,把日元硬生生推上了升值的高速电梯。
此后的日本,从家电到汽车、从半导体到金融,无不被美国以"自愿出口限制""结构性协议""超级301条款"轮番敲打。
日本自己在《前川报告》里都承认了症结所在——过度依赖出口导向、过度依赖美国市场、过度依赖加工贸易。
可承认归承认,病根却伸展得太深,改不动。
于是日本经济掉进了"失去的二十年",至今未完全走出。
中国新华社记者今年九月发回的手记,再次梳理了所谓"广场协议2.0"对日本的新一轮冲击,日元汇率在美日关税重压下再次承压,国内舆论罕见地出现了"要不要和华盛顿硬一次"的讨论。
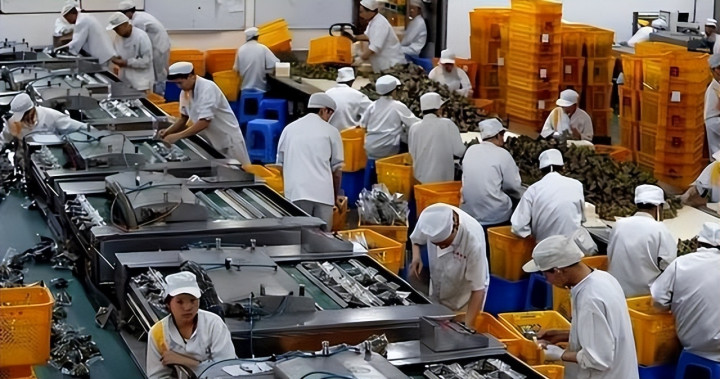
有意思的是,华盛顿这套打法并没有创新多少,只是把武器从"汇率升值"换成了"关税加码"。
目标依旧——找一个最耀眼的贸易伙伴开刀,把本国的通胀和产业空心化压力对外转嫁。
四十年前是日本,今天是越南,中间还夹着对中国的持续施压。
战术内核一模一样:先鼓励你融入全球分工,再用安全、劳工、原产地等议题重新定义规则,最后用关税和市场准入做筹码,逼迫对方让渡产业升级的空间。
日本当年被迫把半导体产业拱手让出,如今越南则被要求"自证清白"——证明自己的工厂不是中国供应链的变相延伸。
对越南这样一个经济总量只有中国约三十五分之一的国家来说,这种压力的穿透性要强得多。

它的港口基础设施已经开始显出瓶颈——盖梅深水港高峰期的集装箱滞留曾达到四五天,北部电网在今年夏季再度启动过限电预案。
工厂还在建,工人还在招,可水、电、路、港这些要素跟不上,所谓"9%的增速"背后,其实是透支式的运转。
优配网入口更深一层的隐忧,是产业结构的"浅化"。
标普全球的研究显示,越南制造业出口中,外资企业的贡献占比常年保持在七成以上;前九个月出口商品中,加工工业品占到90.4%,但真正由本土企业贡献的核心技术环节寥寥无几。
换句话说,越南至今没有自己的"华为",没有自己的"比亚迪",连一个响当当的本土消费电子品牌都数不出来。
工厂是别人的,订单是别人的,原料是别人的,技术路线也是别人的——这种模式跑得越快,外部的任何一个喷嚏都会让它整个人跟着晃三下。
四月份美国CBP的那次突击检查之后,越南工贸部不得不紧急发文,要求本国企业建立"更完整的原产地凭证档案",可这项工作对许多代工厂来说,等同于把过去二十年的灰色操作全部摆到台面上,阵痛可想而知。
河内方面并非没有觉察。
越南政府年初放话,2026年要冲击10%以上的GDP增速,把基础设施、数字经济、绿色能源列为重点;穆迪也在今年早些时候将越南的信用评级展望调为"正面"。
可仔细读政策文件就能发现,所谓"新路"大多仍是沿着老路加码——继续招商引资、继续开放市场、继续向美国示好。
河内与华盛顿在今年多次通话中,反复强调"扩大从美国进口能源、农产品和飞机",试图用大宗采购换取关税松动。
这种策略短期内也许能挤出一点谈判空间,但长远来看,无异于把更多筹码押在美国的善意上。
而特朗普政府反复无常的政策风格,恰恰是最靠不住的那种善意。
值得点出的是,一些西方媒体乐于把中越关系描绘成"替代与被替代"的零和游戏,这既不符合事实,也刻意忽略了一个基本常识——越南制造业的奇迹,从一开始就建立在中国供应链的肩膀上。
据不完全统计,仅在越南设厂的中国A股上市公司就有三百多家;中越边境口岸每天往返的卡车,拉着的是半成品、模具、零部件、化工原料,构成了一条谁都离不开谁的产业毛细血管。
美国那40%的转口关税,表面上针对越南,实质上是想一刀切断中越之间这条合作纽带。
链子一断,河内的工人、广东的老板、全球的消费者都要跟着疼,唯一获利的,只有白宫那套"把危机转嫁出去"的算盘。
说到底,越南眼下并没有"倒下",它仍是亚洲跑得最快的身影之一。
但速度与健康从来不是一回事。
四十年前的日本也曾被捧成"世界第一",结果一纸协议、几轮加压,就把整个国家按在原地喘了三十年。
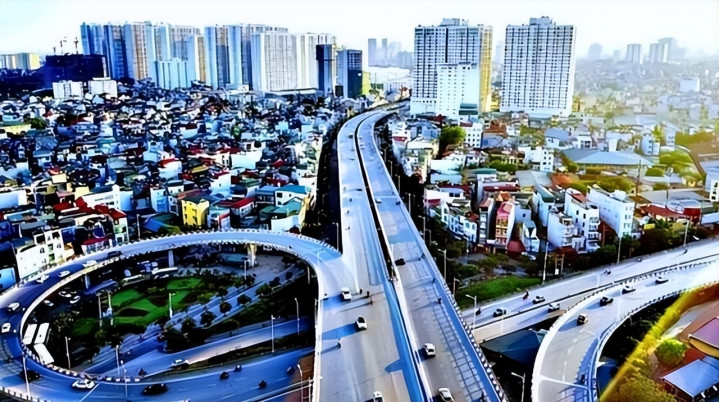
越南若不能从代工车间升级为自主创新的工厂主,不能把原料、技术、品牌、市场的四根支柱都立起来,那它所谓的奇迹,终究只是全球产业链上一节漂亮的车厢,车头一刹,车厢再亮也得停。
真正的崛起从来不是沿着别人踩平的脚印亦步亦趋,而是敢在没有路的地方,硬生生踏出一条属于自己的路——这条道理,四十年前东京湾的霓虹没能照亮配资对比内容,今天胡志明市的灯火,但愿看得更清楚一些。
元股证券在线开户提示:本文来自互联网,不代表本网站观点。